English
 Deutsch
 Español
 Français
 Italiano

Negli ultimi anni il settore elettronico è stato messo alla prova come mai prima. Dalle carenze di chip e dal rischio geopolitico all’aumento dei costi e alle pressioni ESG, la resilienza della catena di approvvigionamento globale è passata da questione di back office a ossessione dei consigli di amministrazione. Le catene di approvvigionamento hanno subito uno stress senza precedenti, con interruzioni continue e costi in crescita.
Ma anche se tutti ne sono colpiti, non tutti gli attori della catena del valore dell’elettronica sentono il dolore allo stesso modo.
Come si posizionano allora OEM, fornitori EMS e produttori di PCB in termini di esposizione, impatto e capacità di adattamento? Vediamolo.
Perché le catene di approvvigionamento e i processi aziendali sono ancora un collo di bottiglia
Le catene di approvvigionamento dell’elettronica di oggi sono complesse, globali e fragili. Uno smartphone può dipendere da wafer di silicio di Taiwan, PCB della Cina, memorie della Corea del Sud e assemblaggio finale in Vietnam – il tutto coordinato just in time.
Ora, però, quel modello viene messo alla prova da:
-
Frammentazione geopolitica (per esempio il disaccoppiamento tecnologico USA-Cina, i dazi).
-
Carenze di materiali (per esempio rame, terre rare, laminati).
-
Costi in aumento per manodopera, logistica ed energia.
-
Pressione ambientale e normativa per tracciare e ripulire la catena.
Il risultato? Un’interruzione in qualsiasi punto della catena può ritardare intere famiglie di prodotti, con effetti sia sul time-to-market sia sull’agilità operativa.
Eppure è proprio qui che entrano in gioco l’approvvigionamento strategico e la trasformazione digitale della catena di fornitura. Automazione e trasformazione digitale sono essenziali per snellire le attività e ridurre gli errori umani, così da ridurre al minimo le interruzioni.
Chi ne soffre di più – e perché
Vediamo come vengono colpiti i tre principali attori dell’ecosistema elettronico e come le moderne strategie di catena di fornitura possono attenuare l’impatto. Adottare le migliori pratiche di gestione della catena di fornitura, come lo sourcing strategico e la gestione dei rapporti con i fornitori, può attenuare in modo significativo questi effetti.
OEM
Gli OEM hanno un’elevata esposizione strategica. Carenze di componenti, lead time lunghi e obsolescenza improvvisa dei componenti hanno imposto frequenti modifiche di progetto e ritardato i lanci di prodotto. La crescente pressione a portare l’innovazione sul mercato più in fretta, unita alla scarsa visibilità sui rischi a monte, rende sempre più critico il controllo della catena di approvvigionamento. Bilanciare lo sviluppo prodotto con strategie di approvvigionamento proattive è oggi essenziale per la competitività.
Come le moderne strategie di catena di fornitura possono risolvere il problema:
-
Approvvigionamento strategico e co-progettazione: allineare gli acquisti con la R&S per progettare attorno a componenti ad alta disponibilità e con più fonti.
-
Mappatura dei livelli di fornitura: visibilità oltre il Tier 1 per gestire in modo proattivo il rischio lungo l’intera rete.
-
Capacità interna e dual sourcing: dalla realizzazione di chip proprietari al ricorso a fonderie alternative, gli OEM si assumono il controllo.
Impatto: molto alto, perché gli OEM sostengono il rischio strategico ultimo: se non possono spedire, non possono guadagnare.
Fornitori EMS
Le aziende EMS sono schiacciate nel mezzo: devono rispettare obiettivi di produzione ambiziosi, a fronte di una disponibilità imprevedibile dei componenti e di distinte base in continua evoluzione. Faticano con costi operativi in aumento, tempi di risposta sempre più stretti e la necessità di adattare di continuo le linee produttive. Ottimizzare le posizioni di scorta attraverso una gestione efficace della catena di fornitura può migliorare sensibilmente il flusso di cassa dei fornitori EMS. Senza visibilità in tempo reale o sistemi di approvvigionamento flessibili, i fornitori EMS affrontano un notevole rischio di esecuzione.
Come le moderne strategie di catena di fornitura possono risolvere il problema:
-
Catene di approvvigionamento connesse digitalmente: usare IA e analisi per bilanciare domanda e offerta in tempo reale.
-
Approvvigionamento flessibile e cross-reference: costruire sistemi per convalidare componenti alternativi e qualificare rapidamente fornitori secondari.
-
Previsioni collaborative: uno scambio di informazioni più stretto con gli OEM può uniformare i cicli produttivi e ridurre le modifiche dell’ultimo minuto.
Impatto: alto, perché i fornitori EMS sono gli “ammortizzatori” del settore, ma la loro flessibilità dipende interamente dall’intelligence e dall’esecuzione della catena di fornitura.
Produttori di PCB
I produttori di PCB si confrontano con costi delle materie prime in aumento, aspettative di lead time più brevi e normative ambientali più severe. Un solido processo di progettazione, comprese le pratiche di Design for Manufacturing (DFM), è fondamentale perché i produttori di PCB portino i prodotti sul mercato in modo efficiente e con successo. La tendenza verso progetti ad alta densità e alta velocità aumenta la complessità tecnica, mentre i segmenti ormai di massa subiscono un’erosione dei margini. Per molti, la capacità di garantirsi una fornitura stabile di materiali speciali e di rispettare gli standard di tracciabilità è ormai un fattore competitivo chiave.
Come le moderne strategie di catena di fornitura possono risolvere il problema:
-
Diversificazione dei fornitori: creare più fonti per gli input chiave e localizzare dove possibile.
-
Accordi a lungo termine sui materiali: bloccare prezzi e fornitura dei materiali strategici.
-
Approvvigionamento attento ai criteri ESG: rispettare gli standard dei clienti e delle normative, distinguendosi con la trasparenza.
Impatto: medio-alto, perché i produttori di PCB sono presi tra la volatilità a monte e le aspettative a valle, ma specializzazione e approvvigionamento strategico possono spostare l’equilibrio.
Chi è più a rischio – e chi si adatta meglio?
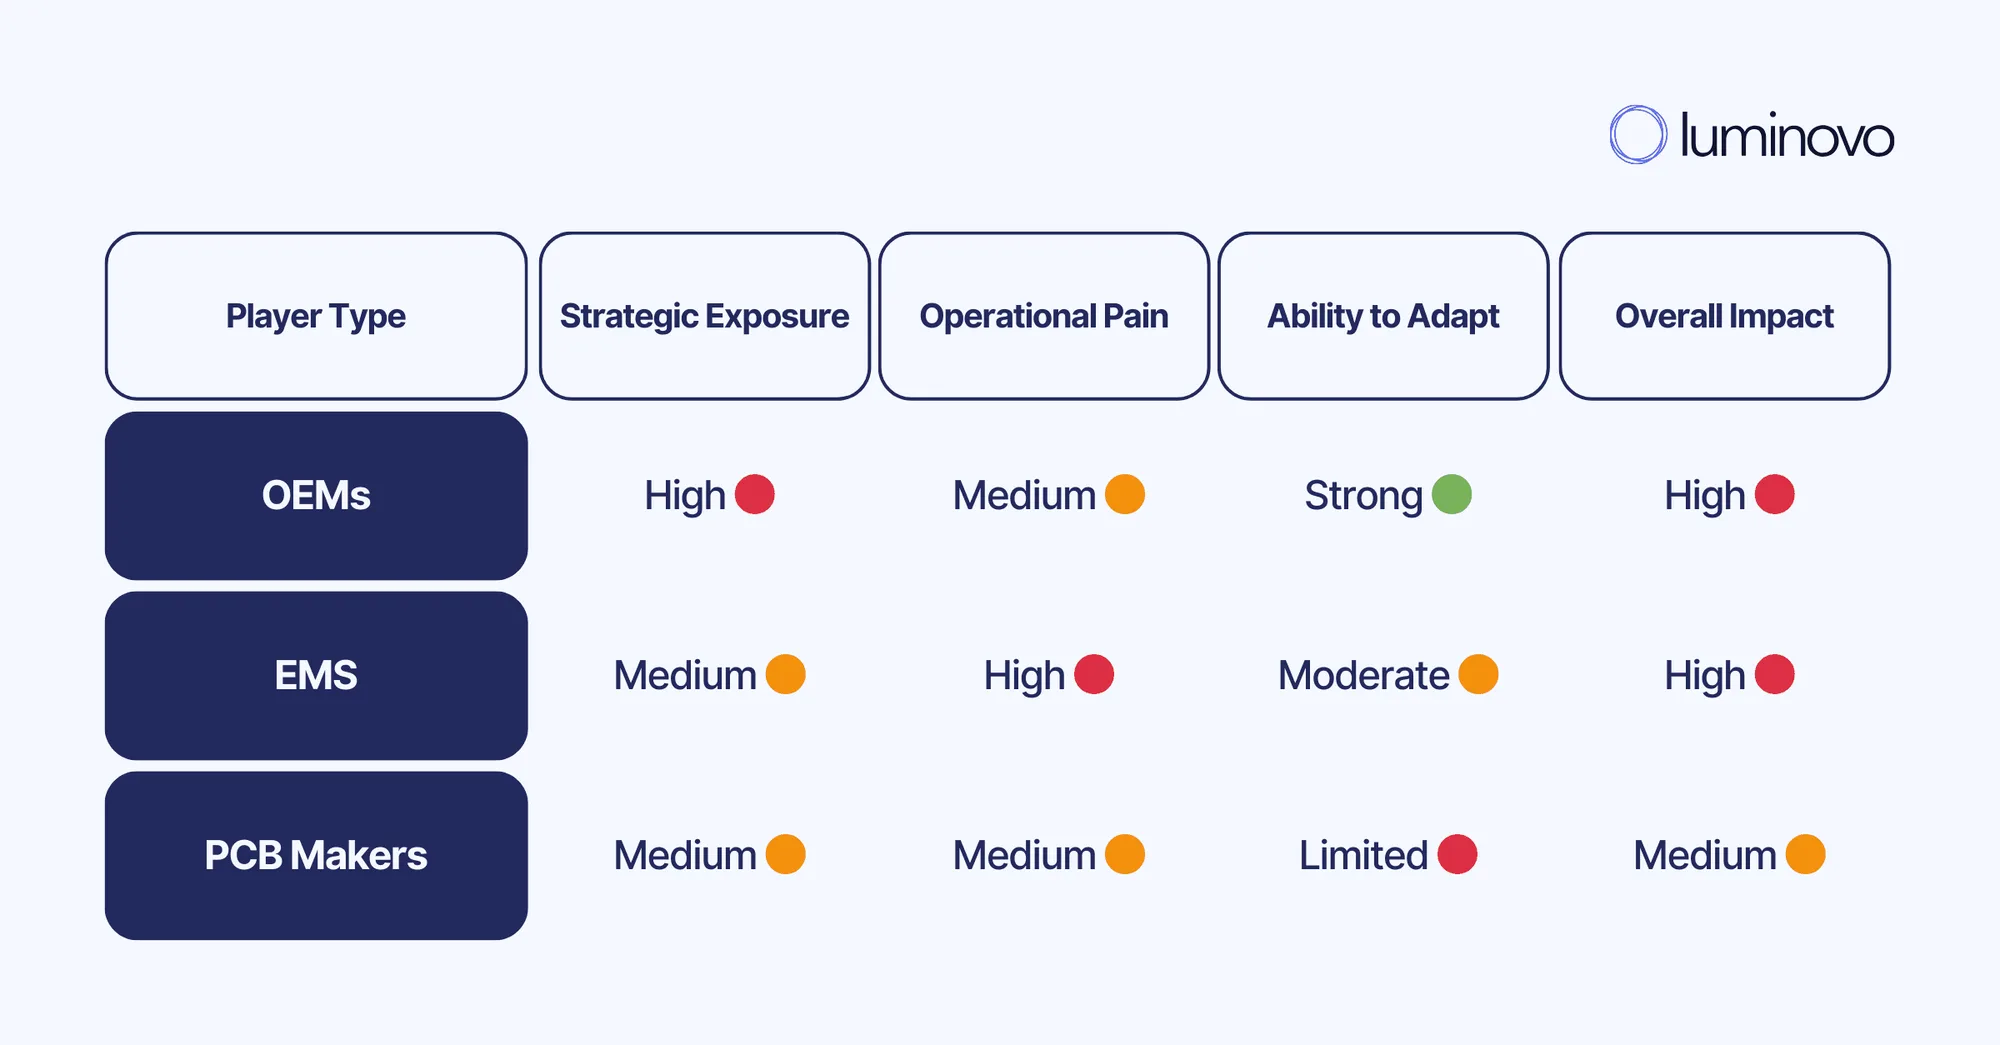
I grandi OEM stanno riprendendo il controllo: investono in chip propri, riprogettano i prodotti per renderli flessibili e puntano sul dual sourcing. I giganti EMS rafforzano la visibilità digitale sulla catena di fornitura e l’automazione. E i produttori di PCB? Quelli specializzati in packaging avanzato e schede ad alta velocità e con molti strati sono meglio posizionati dei produttori di fascia bassa, ormai di massa. La digitalizzazione non trasforma soltanto questi processi aziendali, ma catalizza anche il cambiamento sociale, favorendo nuovi modelli di business che portano a profonde trasformazioni della società.
Usare le tecnologie digitali per trasformare la catena di approvvigionamento dell’elettronica
Nell’economia digitale di oggi, sempre più rapida, sfruttare le tecnologie digitali non è più facoltativo ma essenziale per le aziende che vogliono restare competitive. Tecnologie digitali come l’intelligenza artificiale (IA), la blockchain e l’Internet of Things (IoT) stanno rivoluzionando i processi aziendali e rendono possibile la creazione di modelli di business innovativi.
Integrando queste tecnologie, le aziende possono ottenere miglioramenti significativi in termini di efficienza, produttività e redditività. Per esempio, l’IA può ottimizzare la gestione della catena di fornitura prevedendo la domanda e individuando le possibili interruzioni prima che si verifichino. La tecnologia blockchain garantisce trasparenza e sicurezza nelle transazioni, mentre i dispositivi IoT forniscono dati in tempo reale utili a snellire le attività.
Inoltre, le tecnologie digitali permettono alle aziende di servire meglio i clienti creando nuove catene del valore. Per esempio, le aziende che hanno adottato sistemi digitali di gestione della catena di fornitura possono offrire servizi di consegna più rapidi e affidabili. Allo stesso modo, le aziende che hanno sviluppato nuovi prodotti e servizi digitali riescono a rispondere con maggiore efficacia alle esigenze in evoluzione dei clienti.
Processi aziendali + supply chain = vantaggio competitivo
Non è solo un aggiornamento tecnologico: è un cambio di mentalità.
-
L’automazione riduce il tempo perso nell’approvvigionamento manuale e migliora la rapidità di arrivo sul mercato.
-
Le previsioni basate sui dati migliorano l’accuratezza e riducono le scorte in eccesso.
-
L’approvvigionamento sostenibile si allinea agli obiettivi ESG e apre partnership di lungo periodo.
Se eseguita bene, la trasformazione digitale trasforma la catena di fornitura da elemento di debolezza in asset strategico: uno che sostiene l’innovazione, riduce il rischio e favorisce la crescita.
Il nuovo manuale: la supply chain come strategia nella trasformazione digitale
In sintesi? Nel mondo dell’elettronica, la catena di fornitura non è più un pensiero secondario: è un’arma competitiva. La rivoluzione industriale ha rimodellato i processi produttivi e aperto la strada alle moderne strategie di catena di fornitura, passando dalla produzione manuale a quella meccanizzata e introducendo nuovi settori e progressi tecnologici. Se fatta bene, la trasformazione digitale nelle attività della catena di fornitura permette a ogni attore dell’ecosistema elettronico di sbloccare crescita, efficienza e resilienza. Ecco come si traduce in pratica:
-
Gli OEM che integrano flessibilità e ridondanza nelle strategie di approvvigionamento vincono su rapidità e affidabilità.
-
I fornitori EMS che privilegiano trasparenza e visibilità digitale stanno diventando i partner di riferimento per la produzione agile.
-
I produttori di PCB che si specializzano e mettono in sicurezza i materiali chiave a monte si posizionano per una crescita sostenibile e duratura.
Le aziende che costruiscono reti resilienti, trasparenti e reattive guideranno la prossima ondata di crescita. Chi resta ancorato a un approccio just in time e a fonte unica resterà indietro.
Domande frequenti
Come possono i team EMS gestire il caos nella catena di fornitura dell’elettronica?
Gestire il caos nella catena di fornitura dell’elettronica significa diversificare i fornitori, fare previsioni condivise, rafforzare la visibilità sugli acquisti, pianificare la produzione in modo flessibile e coordinare meglio approvvigionamento e produzione. Nessuna leva da sola risolve le interruzioni: combinarle riduce l’esposizione a ciascuna modalità di guasto.
Che cosa causa il caos nella catena di fornitura dell’elettronica?
Oggi il caos nella catena di fornitura dell’elettronica nasce da carenze di semiconduttori, colli di bottiglia logistici, domanda volatile, tensioni geopolitiche e allocazione disomogenea delle scorte. Questi fattori si sommano: un’interruzione in un nodo si ripercuote su tutte le fasi successive della produzione.
Perché gli OEM faticano durante le carenze?
Gli OEM faticano durante le carenze perché affrontano lanci di prodotto ritardati, minore affidabilità delle consegne, costi di approvvigionamento più alti e un potere negoziale ridotto quando l’allocazione dei componenti si restringe. Inoltre, i lunghi cicli di prodotto rendono più difficile riprogettare con breve preavviso attorno a componenti non disponibili.
I fornitori EMS assorbono le interruzioni della catena di fornitura meglio degli OEM?
I fornitori EMS spesso assorbono le interruzioni della catena di fornitura meglio degli OEM, perché aggregano i volumi d’acquisto di più clienti e mantengono rapporti più ampi con i fornitori. Lo stesso EMS vede in contemporanea i segnali di domanda di più programmi, e questo rende più mirate le sue decisioni di approvvigionamento in un contesto volatile.
Qual è la sfida maggiore per i produttori di PCB durante un’interruzione della catena di fornitura?
I produttori di PCB devono affrontare prezzi volatili dei laminati, carenze di materiali, ritardi dei componenti a monte e programmi di produzione compressi dalla pressione dei clienti a valle. I loro margini sono già sottili, quindi le interruzioni li colpiscono più duramente degli operatori più grandi della filiera.
Chi ne soffre di più durante le carenze di componenti elettronici?
I produttori più piccoli, con scarso potere d’acquisto, accesso limitato ai fornitori e minore flessibilità di scorte, di solito subiscono le pressioni operative e finanziarie più forti durante le interruzioni della catena di fornitura dell’elettronica. Non possono superare negli acquisti o nelle scorte gli operatori più grandi che si contendono la stessa allocazione.
Dove compaiono di solito i colli di bottiglia della catena di fornitura?
I colli di bottiglia nelle catene di approvvigionamento dell’elettronica emergono di frequente nella fabbricazione dei semiconduttori, nella produzione dei substrati, nelle infrastrutture logistiche, nelle pratiche doganali e nell’approvvigionamento di materie prime per le schede elettroniche. Più il collo di bottiglia è a monte, più lunga è la reazione a catena a valle.
Quando i problemi di approvvigionamento diventano problemi di produzione?
I problemi di approvvigionamento diventano problemi di produzione nel momento in cui i componenti critici mancano le finestre di consegna. A quel punto le linee vengono ripianificate (erodendo il margine) oppure restano ferme (erodendo i ricavi). Più rapidamente i segnali degli acquisti raggiungono la pianificazione della produzione, meno costosa sarà la risposta.
È possibile mantenere stabile la produzione durante le carenze?
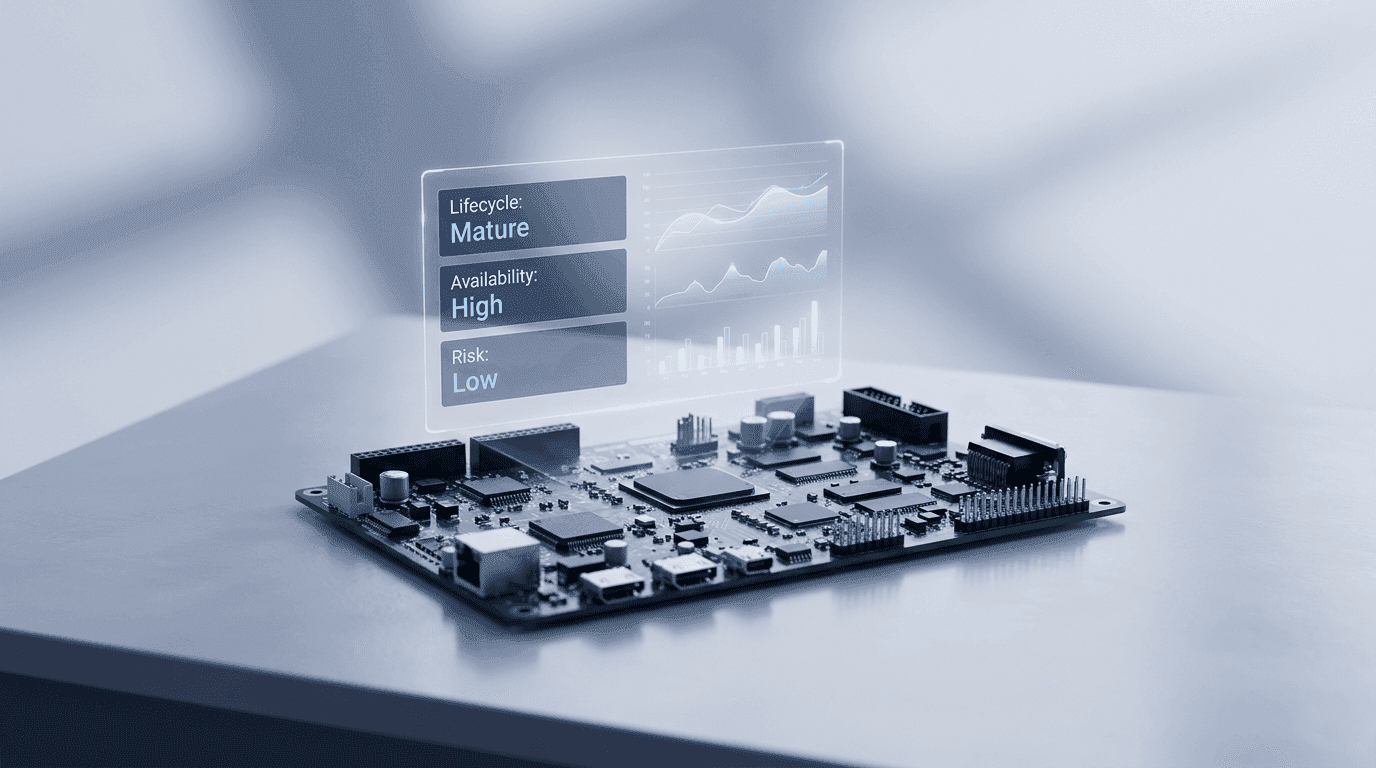
Sì. Le aziende che mantengono la continuità produttiva durante le interruzioni della catena di fornitura combinano pianificazione predittiva, collaborazione con i fornitori, monitoraggio delle scorte in tempo reale e strategie di approvvigionamento alternative. Strumenti come il modulo Risk Management di Luminovo mostrano i rischi di fornitura emergenti rispetto alla BOM (segnali di ciclo di vita, conformità, PCN e GeoRisk) prima che colpiscano la produzione.
OEM e aziende EMS devono collaborare più strettamente oggi?
Sì. Previsioni condivise, pianificazione degli acquisti sincronizzata e comunicazione trasparente sulle scorte riducono carenze, acquisti duplicati e disallineamenti produttivi nell’interfaccia tra OEM ed EMS. Gli errori più dirompenti nelle catene di approvvigionamento dell’elettronica derivano spesso da una scarsa visibilità tra i partner, non dalla volatilità del mercato in sé.